Domain gasberatung.de kaufen?
Wir ziehen mit dem Projekt
gasberatung.de um.
Sind Sie am Kauf der Domain
gasberatung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gasberatung.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Söllner:Die Vor-Ort-Energieberatung, Fachbücher von Bernd SöllnerSteht eine energetische Sanierung eines Gebäudes an, ist die Mitwirkung eines Energieberaters stets von Vorteil. Die Mindestanforderungen an eine Vor-Ort-Energieberatung hält eine Richtlinie des Bundesamtes für Wirtschaft und Ausfuhrkontrolle fest. Wie diese Vor-Ort-Energieberatung in der Praxis genau aussehen kann, wird in vorliegendem Buch kompakt und übersichtlich beschrieben. Es folgt in seiner Gliederung dem Ablauf einer Beratung. Von der Vorbereitung des Termins über die Informationsgewinnung und die Berechnung bis zur Berichterstellung wird jeder Schritt detailliert und anhand von Beispielen, einschliesslich einem kompletten Sanierungsfahrplan, dargestellt. Informationen zur Umweltbilanzierung sowie zu aktuellen Förderprogrammen runden die Ausführungen ab.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pfeiffer, Martin: Gebäude-EnergieberatungGebäude-Energieberatung , Grundlagen - Systeme - Anwendung , Sonstige > Auto-Tuning & -Styling , Auflage: 2. Auflage 2024, Erscheinungsjahr: 20240507, Produktform: Kartoniert, Titel der Reihe: de-Fachwissen##, Autoren: Pfeiffer, Martin~Bethe, Achim~Janßen, Holger~Fanslau-Görlitz, Dirk, Auflage: 24002, Auflage/Ausgabe: 2. Auflage 2024, Seitenzahl/Blattzahl: 448, Keyword: Blower-Door-Test; DIN EN ISO 50001; Dämmung; Energieausweis; Energiebedarf; Energieberatung; Energieffizienz; GEG; Gebäudeberatung; Gebäudeenergiegesetz; Gebäudesanierung; Niedrigstenergiegebäude; Thermographie; VDI 3922; Wirtschaftlichkeitsberatung, Fachschema: Bau / Bauberufe~Bauberuf~Bau / Baurecht~Baurecht - Bundesbaurecht~Elektroberufe / Elektrohandwerk~Elektrohandwerk~Elektroinstallation~Installation (Bau) / Elektrohandwerk~Energietechnik~Energierecht~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Nachhaltigkeit~Sustainable Development~Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Rohstoff~Technologie~Umweltrecht~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Öffentliches Baurecht~Energie- und Rohstoffrecht~Wirtschaftsverwaltungsrecht und öffentliches Wirtschaftsrecht~Umweltrecht~Nachhaltigkeit~Elektrikerhandwerk~Alternative und erneuerbare Energien und Technik~Energieeffizienz~Bauhandwerk~Technologie, allgemein, Warengruppe: HC/Technik/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 28, Gewicht: 648, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
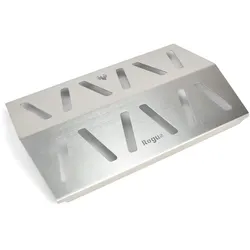
Hitzereflektor Napoleon Rogue - bessere Wärmeverteilung bei weniger GasverbrauchEffizientere Wärmeverteilung – Unsere Hitzereflektoren sind die perfekte Ergänzung für Deinen Napoleon-Gasgrill. Sie reflektieren die Hitze gezielt nach oben, wodurch sich die Temperatur gleichmäßig verteilt und der Grill schneller aufheizt. So nutzt Du die Energie effizienter und reduzierst den Gasverbrauch deutlich. Hochwertiger Edelstahl – Gefertigt aus rostfreiem, hitzebeständigem Edelstahl sind die Reflektoren extrem langlebig, formstabil und ideal für den häufigen Einsatz geeignet. Selbst bei intensiver Hitze behalten sie ihre Struktur und Funktionalität. Einfache Montage – Die Reflektoren lassen sich passgenau einsetzen und bei Bedarf mühelos austauschen. Perfekt abgestimmt auf verschiedene Napoleon-Modelle sorgen sie für maximale Grillleistung und gleichmäßige Hitzeverteilung. Leichte Reinigung – Dank der glatten Edelstahloberfläche lassen sich Fett und Rückstände einfach entfernen. Ein kurzes Abwischen oder Spülen genügt – schon ist der Reflektor wieder einsatzbereit. ...29,00 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **


Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Söllner:Die Vor-Ort-Energieberatung, Fachbücher von Bernd SöllnerSteht eine energetische Sanierung eines Gebäudes an, ist die Mitwirkung eines Energieberaters stets von Vorteil. Die Mindestanforderungen an eine Vor-Ort-Energieberatung hält eine Richtlinie des Bundesamtes für Wirtschaft und Ausfuhrkontrolle fest. Wie diese Vor-Ort-Energieberatung in der Praxis genau aussehen kann, wird in vorliegendem Buch kompakt und übersichtlich beschrieben. Es folgt in seiner Gliederung dem Ablauf einer Beratung. Von der Vorbereitung des Termins über die Informationsgewinnung und die Berechnung bis zur Berichterstellung wird jeder Schritt detailliert und anhand von Beispielen, einschliesslich einem kompletten Sanierungsfahrplan, dargestellt. Informationen zur Umweltbilanzierung sowie zu aktuellen Förderprogrammen runden die Ausführungen ab.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pfeiffer, Martin: Gebäude-EnergieberatungGebäude-Energieberatung , Grundlagen - Systeme - Anwendung , Sonstige > Auto-Tuning & -Styling , Auflage: 2. Auflage 2024, Erscheinungsjahr: 20240507, Produktform: Kartoniert, Titel der Reihe: de-Fachwissen##, Autoren: Pfeiffer, Martin~Bethe, Achim~Janßen, Holger~Fanslau-Görlitz, Dirk, Auflage: 24002, Auflage/Ausgabe: 2. Auflage 2024, Seitenzahl/Blattzahl: 448, Keyword: Blower-Door-Test; DIN EN ISO 50001; Dämmung; Energieausweis; Energiebedarf; Energieberatung; Energieffizienz; GEG; Gebäudeberatung; Gebäudeenergiegesetz; Gebäudesanierung; Niedrigstenergiegebäude; Thermographie; VDI 3922; Wirtschaftlichkeitsberatung, Fachschema: Bau / Bauberufe~Bauberuf~Bau / Baurecht~Baurecht - Bundesbaurecht~Elektroberufe / Elektrohandwerk~Elektrohandwerk~Elektroinstallation~Installation (Bau) / Elektrohandwerk~Energietechnik~Energierecht~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Nachhaltigkeit~Sustainable Development~Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Rohstoff~Technologie~Umweltrecht~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Öffentliches Baurecht~Energie- und Rohstoffrecht~Wirtschaftsverwaltungsrecht und öffentliches Wirtschaftsrecht~Umweltrecht~Nachhaltigkeit~Elektrikerhandwerk~Alternative und erneuerbare Energien und Technik~Energieeffizienz~Bauhandwerk~Technologie, allgemein, Warengruppe: HC/Technik/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 28, Gewicht: 648, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Hitzereflektor Napoleon Rogue - bessere Wärmeverteilung bei weniger GasverbrauchEffizientere Wärmeverteilung – Unsere Hitzereflektoren sind die perfekte Ergänzung für Deinen Napoleon-Gasgrill. Sie reflektieren die Hitze gezielt nach oben, wodurch sich die Temperatur gleichmäßig verteilt und der Grill schneller aufheizt. So nutzt Du die Energie effizienter und reduzierst den Gasverbrauch deutlich. Hochwertiger Edelstahl – Gefertigt aus rostfreiem, hitzebeständigem Edelstahl sind die Reflektoren extrem langlebig, formstabil und ideal für den häufigen Einsatz geeignet. Selbst bei intensiver Hitze behalten sie ihre Struktur und Funktionalität. Einfache Montage – Die Reflektoren lassen sich passgenau einsetzen und bei Bedarf mühelos austauschen. Perfekt abgestimmt auf verschiedene Napoleon-Modelle sorgen sie für maximale Grillleistung und gleichmäßige Hitzeverteilung. Leichte Reinigung – Dank der glatten Edelstahloberfläche lassen sich Fett und Rückstände einfach entfernen. Ein kurzes Abwischen oder Spülen genügt – schon ist der Reflektor wieder einsatzbereit. ...29,00 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Hitzereflektor Weber Q300 / Q3000 - bessere Wärmeverteilung bei weniger GasverbrauchPassgenaue Nachrüstung: Dieses Set aus 2 Hitzereflektoren wurde speziell für die Weber Q100 Gasgrill Serie entwickelt. Die Montage ist kinderleicht – einfach unter die Brennerstäbe legen und sofort von einer optimierten Hitzeverteilung profitieren. Effiziente Hitzenutzung: Die nach unten abgestrahlte Hitze wird gezielt zurück zum Grillrost reflektiert. Dadurch entsteht eine gleichmäßigere Hitze im Garraum – ideal für perfektes Grillen mit deinem Weber Q300. Weniger Energieverlust: Durch die Verkleinerung des Bauraums im Grill muss weniger Volumen aufgeheizt werden. Das sorgt für schnelleres Aufheizen und eine effizientere Nutzung deines Gasgrills. Robustes Material: Gefertigt aus hochwertigem Edelstahl, langlebig, hitzebeständig und optimal für den täglichen Einsatz am Grill. Gleichzeitig schützt der Einbau die empfindliche Aluminium-Brennerkammer deines Grills. Pflegeleicht & praktisch: Die Hitzereflektoren lassen sich bei Bedarf einfach entnehmen und bequem in der Spülmaschine ...49,00 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Hitzereflektor für Rösle Allflame - Weniger Gasverbrauch und bessere WärmeverteilungOptimierte Wärmeverteilung: Reflektiert die Hitze gezielt nach oben und sorgt für gleichmäßige Temperaturen im gesamten Garraum. Perfekt für konstante Ergebnisse auf deinem Rösle Allflame Grill. Effizient & sparsam: Durch die Reduzierung des Bauraums wird weniger Volumen aufgeheizt. Dein Grill ist schneller einsatzbereit und verbraucht dabei spürbar weniger Gas. Passgenau & robust: Entwickelt für Rösle Allflame Hero 4, 6, Prime 4 und Peer 3. Gefertigt aus hochwertigem, rostfreiem Edelstahl – langlebig, hitzebeständig und gemacht für den täglichen Einsatz. Pflegeleicht: Einfach entnehmen und reinigen – per Hand oder bequem in der Spülmaschine. So bleibt dein Grillzubehör dauerhaft sauber und einsatzbereit. Mehr Leistung rausholen: Eine durchdachte Erweiterung für deinen Rösle Allflame – für mehr Effizienz und ein spürbar verbessertes Grillerlebnis.27,00 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.